


ОБЩИЕ ТРЕБОВАНИЯ ДЛЯ ФОРМИРОВАНИЯ НК
Согласно п.п. 14.1.181 НКУ налоговый кредит — сумма, на которую плательщик НДС имеет право уменьшить налоговое обязательство отчетного (налогового) периода, определенная согласно разделу V НКУ.
Правилам формирования НК посвящена ст. 198 НКУ. В п. 198.1 НКУ перечислены операции, при осуществлении которых возникает право на НК, а п. 198.2 НКУ содержит информацию об определении даты возникновения права на НК.
В общем случае право на НК возникает по дате первого из событий: либо по дате списания денежных средств с банковского счета, либо по дате получения товаров/услуг. В обоих случаях нужно иметь НН.
Но есть еще кассовый метод налогового учета для целей обложения НДС. При его применении дата возникновения НК – это дата списания средств с банковского счета (выдачи из кассы) налогоплательщика или дата предоставления других видов компенсаций стоимости поставленных (или подлежащих поставке) ему товаров (услуг) (п.п. 14.1.266 НКУ).
В обязательном порядке кассовый метод должны применять налогоплательщики, которые поставляют тепловую энергию, газ природный (кроме сжиженного) предоставляющим услуги по водоснабжению, водоотведению или услуги, стоимость которых включается в состав квартирной платы или платы за содержание жилья, физлицам, бюджетным учреждениям, не зарегистрированным как плательщики НДС, а также жилищно-эксплуатационным конторам, квартирно-эксплуатационным частям, объединениям совладельцев многоквартирных домов, другим подобным плательщикам налога, которые осуществляют сбор средств от указанных покупателей с целью дальнейшего их перечисления продавцам таких товаров (поставщикам услуг) в сч ет компенсации их стоимости (п. 187.10 НКУ)*.
* См. статью «Кассовый метод по НДС: анализируем правила игры» // «БН», 2012, № 15, с. 39.
Кассовый метод разрешено применять к операциям по выполнению подрядных строительных работ (абз. 3 п. 187.1 НКУ**).
** Эта норма действует с 19.01.12 г. (см. ком. в «БН», 2012, № 6, с. 4, а также статью «Кассовый метод по НДС: анализируем правила игры» // «БН», 2012, № 15, с. 39).
На рисунке на с. 39 систематизируем информацию об операциях, дающих право на НК, и о том когда, возникает это право.
С датой возникновения права на НК разобрались. Следующий вопрос: что необходимо для того, чтобы законно реализовать свое право на НК и иметь основания отразить это в отчетности? В п. 198.6 НКУ сказано, что не относятся в НК суммы налога, уплаченные (начисленные) в связи с приобретением товаров/услуг, не подтвержденные НН (или подтвержденные НН, оформленными с нарушением требований ст. 201 НКУ), не подтвержденные таможенными декларациями, другими документами, предусмотренными п. 201.11 НКУ.
Основные условия для формирования НК представлены в табл. 1 на с. 40.
Величина НК отчетного периода определяется исходя из договорной (контрактной) стоимости товаров/услуг, но не выше уровня обычных цен, определяемых в соответствии со ст. 39 НКУ***, и состоит из сумм НДС, начисленных (уплаченных) налогоплательщиком по ставке 20 % в течение такого отчетного периода в связи с приобретением товаров, услуг, необоротных активов (п. 198.3 НКУ).
*** Ст. 39 НКУ вступит в силу с 1 января 2013 года (п. 1 разд. XIX НКУ). Пока нужно руководствоваться п. 1.20 Закона о налоге на прибыль.
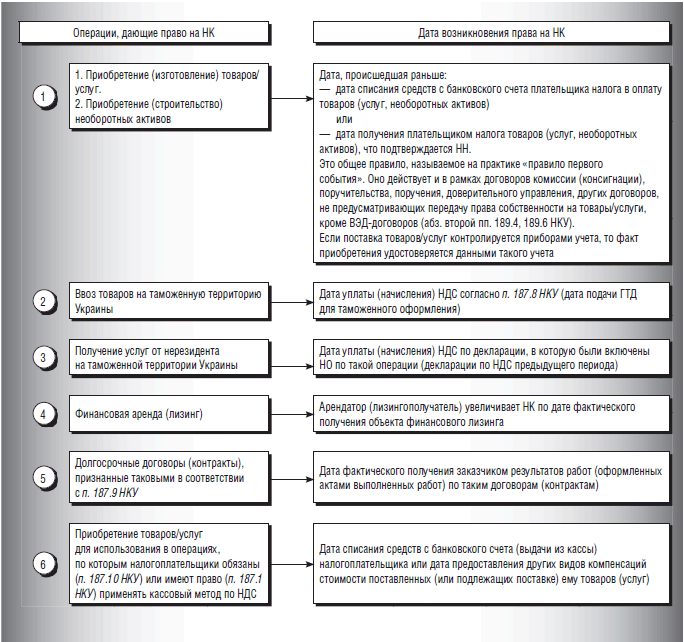
Типичные операции и дата возникновения НК по ним
Таблица 1. Основные условия для формирования НК
|
Требование |
Чем предусмотрено |
|
1. Иметь документ, подтверждающий право на НК (НН, ГТД и др.) |
П. 198.6 НКУ |
|
2. Приобретенные (изготовленные) товар/услуга, необоротный актив должны быть предназначены для использования в налогооблагаемых операциях в рамках хозяйственной деятельности(1) |
П. 198.3 НКУ |
|
(1)Право на НК возникает независимо от того: — начали такие товары/услуги, необоротные активы использоваться в налогооблагаемых операциях в рамках хозяйственной деятельности плательщика налога в течение отчетного налогового периода или нет; — осуществлял плательщик НДС налогооблагаемые операции в течение такого отчетного периода или нет. Заметим, что даже если приобретенный товар изначально намеревались использовать в необлагаемых операциях, а фактически он был использован в облагаемых, то в таком случае можно восстановить НК (см. статью «Изменилось назначение товаров: как откорректировать НДС?» // «БН», 2011, № 40, с. 22). | |
ФОРМИРУЕМ НК НА ОСНОВАНИИ НН
Основные правила
Продавец обязан по требованию покупателя (получателя товаров, работ, услуг) предоставить НН. Корректно заполненная НН является основанием для отнесения уплаченных сумм НДС в состав НК.
НН выписывается в двух экземплярах в день возникновения НО продавца. Оригинал НН выдается покупателю, копия остается у продавца товаров/услуг (п. 201.4 НКУ).
Действующая форма НН утверждена приказом МФУ от 01.11.11 г. № 1379 и заполняется в соответствии с Порядком № 1379. О последних изменениях, которые произошли с формой НН, мы писали в статье «Новая форма налоговой накладной — что изменилось в Порядке заполнения» // «БН», 2011, № 51, с. 21. Как вы знаете, заполнение нового обязательного реквизита НН — кода товаров по УКТ ВЭД — вызывало множество вопросов, самые распространенные из которых мы описали в статье «Код УКТ ВЭД в налоговой накладной, или Истории из жизни плательщиков НДС» // «БН», 2012, № 3, с. 10.
Обратим внимание на такой нюанс. До недавнего времени НН традиционно печатали в книжном формате. Однако табличная часть обновленной формы НН «расширилась» настолько, что корректно вместить ее в книжный формат непросто, в связи с чем возникла необходимость «перевернуть» НН. В самом Порядке № 1379 требований к формату не выдвигается. И представители налоговых органов, анализируя обновленную форму НН, не упоминали о необходимости составления НН исключительно в книжном или альбомном формате (см., например, «ВНСУ», 2011, № 45, с. 11; письмо ГНСУ от 29.12.11 г. № 10768/7/15-3117)*. То есть формат НН не играет роли.
* См. Почту недели «Формат налоговой накладной: книжный или альбомный?» // «БН», 2012, № 7, с. 48.
Еще напомним о языке заполнения НН – только украинский. Но название торговой марки в случае невозможности перевода на украинский язык разрешено указывать на языке оригинала (см. письмо ГНСУ от 16.02.12 г. № 4809/7/15-3417-26 и комментарий к нему «Язык заполнения налоговой накладной только украинский, но есть исключения» // «БН», 2012, № 17-18, с. 8). Пример заполнения НН можно посмотреть в указанном редакционном комментарии к письму. Кроме того, представители контролирующих органов считают, что всю налоговую отчетность необходимо составлять на украинском языке (см. консультацию в ЕБНЗ, разд. 020.02; мы ее размещали в Почте недели «Можно ли плательщикам налогов заполнять налоговую отчетность на русском языке?» // «БН», 2012, № 17-18, с. 64). Поэтому, дабы не гневить контролеров, советуем придерживаться их требований в языковой части заполнения документов, будь то при заполнении НН или какого-либо другого отчета.
Сформулируем общие условия для формирования НК на основании НН (см. табл. 2 на с. 41).
То есть если вы получили правильно заполненную и, при необходимости, внесенную в ЕРНН НН от поставщика, то с чистой совестью можно признавать НК (при условии, что приобретенные товары/услуги предназначены для использования в облагаемых НДС операциях).
Но не беда, если вы полученную НН вовремя не включили в НК. Абзацем 3 п. 198.6 НКУ предусмотрено, что в общем случае это право сохраняется в течение 365 календарных дней с даты выписки НН.
Налоговые органы раньше считали, что включать в отчетном налоговом периоде НН, выписанные в предыдущих налоговых периодах, можно только в случае, если есть документальное подтверждение того, что они получены с опозданием (см., например, комментарии «Заполнение налоговых накладных: очередная порция разъяснений ГНАУ» к письму ГНАУ от 18.07.11 г. № 12901/6/16-1115 // «БН», 2011, № 40, с. 7; «Запоздавшие налоговые накладные: ГНАУ продолжает выдвигать незаконные требования» к письму ГНАУ от 22.02.11 г. № 4905/7/16-1517-10 // «БН», 2011, № 15, с. 7).
Таблица 2. Условия для формирования НК на основании НН
|
Условие |
Чем предусмотрено |
|
1. Нужно обязательно быть зарегистрированным в качестве плательщика НДС в порядке, предусмотренном ст. 183 НКУ(1) |
П. 201.8 НКУ |
|
2. НН должна быть корректно заполнена (перечень обязательных реквизитов НН перечислен в п. 201.1 НКУ) |
П. 198.6 НКУ |
|
3. НН должна быть зарегистрирована в ЕРНН, если она отвечает условиям для регистрации(2) |
Абзац второй п. 201.10 НКУ |
|
(1) О порядке регистрации плательщика НДС мы писали в статье «НДС-регистрация: по новым правилам» // «БН», 2011, № 6, с. 15. (2) Условия для регистрации НН в ЕРНН изложены в п. 11 позразд. 2 разд. XX НКУ. С 01.01.12 г. подлежат регистрации в ЕРНН НН, сумма НДС в которых превышает 10 тыс. грн., а также НН на поставку подакцизных либо импортных товаров (независимо от суммы). | |
Теперь, как указано в Консультации № 127 (вопрос 9) и письме ГНСУ от 13.01.12 г. № 1120/7/15-3417-22 НН, взятые на учет в отчетном периоде, с даты выписки которых не прошло 365 календарных дней, не требуют документального подтверждения факта их получения и суммы НДС отражаются в Реестре текущего отчетного периода и в составе НК отчетного периода (стр. 10.1, 15.1 декларации по НДС).
Если же НН была получена и отражена в Реестре, но по каким-то причинам не включена в состав НК, то в следующих налоговых периодах можно воспользоваться правом на НК только путем исправления ошибки — через уточняющий расчет к периоду, в котором возникло право на НК (см. вопрос 1 Консультации № 127). Поскольку в данном случае речь идет об исправлении ошибки, а не о формировании НК, то, по нашему мнению, исправить такую ошибку можно в течение 1095 дней с момента совершения, а не 365 дней, как предусмотрено в абз. 3 п. 198.6 НКУ. Хотя налоговикам такое «продление» срока формирования НК, скорее всего, не понравится.
Исходя из изложенного можно сделать вывод: в Реестр нужно вносить НН, которые будут отражены в декларации за отчетный период, а «придержанные» НН отражать только в том периоде, в котором вы захотите реализовать право на НК.
Если НН заполнена некорректно
Не ошибается только тот, кто ничего не делает. Поэтому не исключено, что полученная вами НН в силу разных причин может быть заполнена с ошибками. Конечно, при своевременном обнаружении недочета можно попросить поставщика заменить заполненную с ошибками НН на правильную. Но иногда бывает так, что это уже поздно — налоговые органы выявили ошибочную НН и намереваются снять НК. Если вы не окажете сопротивления, то сумма НК может превратиться в недоплату, а это сулит немалые штрафные санкции.
Обратим внимание на мнение представителей налоговых органов, содержащееся в Консультации № 127 (вопрос 7), по вопросу о том, что считается нарушением при заполнении НН и в каких случаях плательщик теряет право на НК и будет ли считаться недействительной НН, в частности,в случае, если показатели выровнены не по правому полю, ответили следующее: нарушением порядка заполнения НН считается прежде всего отсутствие в НН хотя бы одного показателя, который является обязательным реквизитом (обязательные реквизиты перечислены в п. 201.1 НКУ), а также несоответствие показателей, указанных в НН, условиям поставки (цена, стоимость, номенклатура, количество товара и т. д.). Налоговики считают, что несоблюдение, в частности, предусмотренного п. 2 Порядка № 1379 правила выравнивания реквизитов заглавной части НН по правой границе поля, не является основанием для исключения НН из состава НК.
Корме того, в письме ГНСУ в г. Киеве от 13.04.12 г. № 2174/10/06-408 налоговики пришли к выводу, что грамматические ошибки, допущенные в НН, не влияют на ее легитимность.
Но даже при наличии лояльных разъяснений контролеров мы призываем изначально правильно заполнять НН, тем самым избегая возможных судебных разбирательств!
Условно ошибки в НН, которые ставят под вопрос отраженный по ним НК, можно разделить на два типа — ошибки в реквизитах НН и выписка НН неплательщиком НДС.
Но лучше НН, некорректно заполненные поставщиком, сразу же менять на правильные, чтобы в дальнейшем не отстаивать свое право на НК в суде.
Составлять НН могут исключительно лица, зарегистрированные как плательщики НДС (п. 201.8 НКУ). Кроме того, в п. 1 Порядка № 1379 сказано, что НН считается недействительной, если она выписана субъектом хозяйствования, не зарегистрированным плательщиком НДС. Но в жизни случается разное и при проверке налоговые органы могут выявить НН, которые, например, выписаны вашим контрагентом с аннулированным свидетельством. Чтобы избежать этого, можно заглянуть на официальный сайт ГНСУ в раздел, где содержится реестр плательщиков НДС (http://sts.gov.ua/reestr), и проверить, не аннулировано ли его свидетельство.
Проверяем регистрацию НН в ЕРНН
Как мы уже упомянули, если НН подпадает под условия п. 11 позразд. 2 разд. XX НКУ, то она должна быть зарегистрирована в ЕРНН.
С 01.01.12 г. подлежат такой регистрации НН (а также РК к таким НН), если:
— сумма НДС в них превышает 10 тыс. грн. (общая сумма должна быть более 60 тыс. грн.);
— они составлены на поставку подакцизных либо ввезенных на территорию Украины товаров (независимо от суммы НДС).
НН или РК должны быть зарегистрированы в ЕРНН в течение 20 календарных дней, следующих за днем их составления (абз. 7 п. 201.10 НКУ).
О ЕРНН мы писали в статье «Единый реестр налоговых накладных: готовимся к широкому применению» // «БН», 2011, № 42, с. 22, а также в Теме недели «Единый реестр налоговых накладных» // «БН», 2011, № 49, с. 31.
Все вопросы, связанные с регистрацией в ЕРНН НН, уместить в одну статью не представляется возможным, поэтому в табл. 3 мы рассмотрим самые свежие вопросы, поступившие к нам в редакцию. А для того чтобы понимать механизм регистрации НН в ЕРНН, если вы ранее с ним не сталкивались, советуем обратиться к вышеприведенным материалам.
Таблица 3. Вопросы, связанные с регистрацией НН в ЕРНН
|
Вопрос |
Ответ |
|
1 |
2 |
|
Что делать, если в ЕРНН зарегистрирована неправильная НН? |
Механизм изъятия ошибочной НН из ЕРНН законодательством не предусмотрен (см. ЕБНЗ, разд. 130.22). Поэтому в таком случае нужно зарегистрировать правильную НН. Ошибочная НН не выдается покупателю, не отражается в Реестре и декларации по НДС (вопрос 4 Консультации № 127) |
|
Предусмотрен ли перенос двадцатидневного срока, если последний день этого срока приходится на праздничный или выходной день? |
Нет. Если двадцатый день, который наступает за днем выписки НН, приходится на праздничный или выходной день, перенос на следующий рабочий день не предусмотрен (см. ЕБНЗ, разд. 130.22) |
|
В ЕРНН зарегистрирована НН, в которой указано «оплата з розрахункового рахунку», а правильно — «оплата з поточного». Как исправить? |
По нашему мнению, оба варианта указания формы проведенных расчетов имеют право на существование. Тем более что форма проведенных расчетов не является обязательным реквизитом НН (не указана в п. 201.1 НКУ). Поэтому не считаем нужным исправлять эту «ошибку» |
|
Обязательно ли покупателю требовать от продавца квитанцию в подтверждение регистрации НН в ЕРНН? |
Не обязательно, ее можно получить самостоятельно путем направления в ГНС запроса. Как составить запрос, сказано в Порядке № 1246, и мы описывали этапы получения ответа на запрос в Теме недели «Единый реестр налоговых накладных» // «БН», 2011, № 49, с. 31 |
|
Может ли филиал, которому делегировали право выписки НН, самостоятельно зарегистрировать НН в ЕРНН? |
Если НН выписывается филиалом, которому делегировано право выписки НН, то головное предприятие — плательщик НДС получает средства ЭЦП (для должностного лица, которому делегировано право подписи НН и ЭЦП, которая является аналогом оттиска печати продавца, зарегистрированного плательщиком НДС) в аккредитованных центрах сертификации ключей для такого филиала и представляет налоговому органу по месту его регистрации как плательщика НДС их усиленные сертификаты. И в таком случае филиал самостоятельно регистрирует НН в ЕРНН. О порядке регистрации филиалом НН в ЕРНН мы подробно писали в Теме недели «Единый реестр налоговых накладных» // «БН», 2011, № 49, с. 31 |
|
Если НН подписывают лица, которым делегировано это право внутренними документами предприятия, а при регистрации в ЕРНН использовалась |
Да, вполне возможно, что с формированием НК по такой НН могут возникнуть проблемы. В ЕБНЗ (см. разд. 130.21) налоговики настаивают, что ЭЦП, которая налагается на НН при ее регистрации в ЕРНН, и подпись, скрепляющая эту НН при выдаче ее покупателю, не могут принадлежать разным лицам. Такие «претензии» основываются на требованиях |
|
подпись только главного бухгалтера или директора, то эта НН будет считаться недействительной? |
п. 5 Порядка № 1246, где предусмотрено, что для делегирования права подписи НН продавец получает средства ЭЦП для такого лица и предоставляет в налоговый орган по месту регистрации усиленные сертификаты ЭЦП. Хотя, на наш взгляд, НКУ не запрещает право выписки НН делегировать одному работнику, а обязанности по их регистрации в ЕРНН возложить на другого работника |
|
Предприятие реализует подакцизный товар конечному потребителю через кассовый аппарат. Нужно ли НН регистрировать в ЕРНН? |
Не нужно. Согласно п. 4 Порядка № 1246 не подлежат регистрации в ЕРНН НН, которые не выдаются покупателю и остаются у продавца. А при поставке товаров конечному потребителю выписывается итоговая НН (п. 8.4 Порядка № 1379), которая остается у выписавшего ее налогоплательщика (п. 8 Порядка № 1379) |
|
Как быть, если НН зарегистрирована в ЕРНН в месяце, следующем за месяцем ее выписки? |
НН, которая зарегистрирована в ЕРНН в месяце, следующем за месяцем ее выписки, может быть включена в НК покупателя в месяце выписки (письмо ГНСУ от 20.12.11 г.
|
|
Как поступить, если квитанция о регистрации НН или отказе в регистрации не пришла в течение
|
Если в течение операционного дня вы не получили квитанцию, подтверждающую регистрацию или отказ в регистрации, то такая НН считается зарегистрированной (п. 11 Порядка № 1246). И даже если через какое-то время вы получите квитанцию об отказе, то все равно НН считается зарегистрированной (см. ЕБНЗ, разд. 130.22).
|
|
Получена НН на импортный товар, но в ЕРНН она не зарегистрирована. Можно ли включить ее в НК? |
Нет. В п. 11 подразд. 2 разд. ХХ НКУ с 1 января 2012 года установлена обязательная регистрация НН в ЕРНН на товары, ввозимые на таможенную территорию Украины, независимо от размера НДС в одной НН. Включить НДС по такой НН в состав НК получится только на основании заявления по форме Д8 |
|
Предприятие купило на таможенной территории Украины импортный товар у отечественного продавца, который предоставил НН, зарегистрированную в ЕРНН. Часть этого товара продается другому контрагенту, но сумма НДС меньше 10 тыс. грн. Нужно ли такую НН регистрировать в ЕРНН? |
В этих случаях все равно придется выписать НН и зарегистрировать ее в ЕРНН. Это связано в первую очередь с прямым требованием, изложенным в п. 11 подразд. 2 разд. ХХ НКУ. Кроме того, в консультации из ЕБНЗ (разд. 130.22) сказано, что НН, выписанные при осуществлении операций по поставке импортных товаров, нужно регистрировать в ЕРНН на всех этапах их поставки на таможенной территории Украины. То есть можно сказать, что все НН, содержащие код товаров по УКТ ВЭД, должны быть зарегистрированы в ЕРНН.
|
|
Покупатель не требует выписки НН при покупке импортного товара. Можно ли в таком случае не выписывать и не регистрировать НН в ЕРНН, если сумма НДС будет меньше 10 тыс. грн.? | |
|
Нужно ли регистрировать в ЕРНН НН, которая выписана при осуществлении операций по поставке товаров, которые были изготовлены из подакцизных или импортируемых товаров, если такие товары подверглись переработке на таможенной территории Украины? |
Если из подакцизных или импортированных товаров в результате производства, обработки, переработки создан новый продукт, который не относится к подакцизным товарам, то при дальнейшей реализации этого нового товара код УКТ ВЭД в НН не указывается и такая НН в ЕРНН не включается. Если в результате такого производства создан новый подакцизный продукт, то ему присваивается новый соответствующий код согласно УКТ ВЭД, а НН, выписанная при последующей продаже такого товара, подлежит регистрации в ЕРНН. В случае, если с импортируемых товаров были произведены другие виды продукции или такие товары подверглись достаточной обработке/переработке на таможенной территории Украины, то произведенные, обработанные/переработанные товары считаются товарами украинского происхождения, а потому при их поставке код УКТ ВЭД в НН не указывается и такую НН не нужно регистрировать в ЕРНН, при условии, что сумма НДС в такой НН не превышает 10 тыс. грн. (см. ЕБНЗ, разд. 130.22) |
|
Что делать, если не успели зарегистрировать НН в ЕРНН в двадцатидневный срок? Будет ли у покупателя право на НК? |
По мнению представителей налоговых органов, по истечении 20 календарных дней с даты выписки НН налогоплательщик теряет возможность регистрации в ЕРНН не только этой НН, но и любых расчетов корректировки к ней. В этом случае у покупателя не будет права на НК, но продавец НО уплатить должен, как и сказано в п. 201.10 НКУ. Кроме того, такая НН не предоставит права покупателю на НК (см. ЕБНЗ, разд. 130.22).
|
ФОРМИРУЕМ НК БЕЗ НН (НА ОСНОВАНИИ ДРУГИХ ДОКУМЕНТОВ)
Кроме НН, есть ряд документов, на основании которых также можно относить уплаченный НДС в состав НК. Перечень этих документов приведен в п. 201.11 НКУ. В табл. 4 перечислим документы, дающие право на НК, а также обязательные реквизиты, которые они должны содержать в соответствии с требованием п. 201.11 НКУ.
Таблица 4. Документы, дающие право на НК без НН
|
Вид документа |
Обязательные реквизиты документов и требования к ним |
Чем предусмотрены |
|
Транспортный билет.
Счет за услуги связи и другие услуги, стоимость которых определяется по показаниям приборов учета |
1. Общая сумма платежа.
|
П.п. «а» п. 201.11
|
|
Кассовый чек |
1. Общая стоимость приобретенных товаров/услуг.
|
П.п. «б» п. 201.11 НКУ |
|
ГТД, оформленная при ввозе товаров на таможенную территорию Украины |
ГТД должна быть оформлена в соответствии с требованиями законодательства (согласно Инструкции № 307). Обратим внимание, что не имеет значения, каким образом оформлена ГТД — на бумажном носителе или в электронном виде. В любом случае при корректном ее заполнении вы имеете право на НК (см. консультацию «Дает ли право на налоговый кредит электронная ГТД?» // «БН», 2011, № 51, с. 30) |
П. 201.12 НКУ |
|
(1) Это общее ограничение, которое распространяется суммарно на все покупки за наличку за день (независимо от количества покупок и количества контрагентов). Причем таким днем следует считать календарную дату возникновения права на налоговый кредит. Например, если к авансовому отчету приложено несколько кассовых чеков за разные дни, то ограничение нужно рассматривать за каждый день отдельно, а не суммарно по всем чекам, указанным в авансовом отчете. | ||
Как видим, суммовое ограничение предусмотрено только для кассового чека. Но все-таки советуем, если есть возможность — настоять на оформлении поставщиком НН. Кроме того, согласно ст. 2 Закона об РРО расчетный документ — документ установленной формы и содержания (кассовый чек, товарный чек, расчетная квитанция, проездной документ и т. п.), подтверждающий факт продажи (возврата) товаров, предоставления услуг, получения (возврата) средств, купли-продажи иностранной валюты, напечатанный в случаях, предусмотренных Законом об РРО, и зарегистрированный в установленном порядке РРО или заполненный вручную. Из этого можно сделать вывод, что чек может печататься только на РРО.
Что касается ГТД, то к ее заполнению, как и к заполнению любого другого документа, нужно подойти ответственно. Напомним, что при осуществлении ВЭД нужно декларировать валютные ценности, подавая ежеквартально соответствующую декларацию (см. статью «Декларация о валютных ценностях: заполняем и подаем» // «БН», 2011, № 40, с. 30). Еще важно соблюдать законодательные установлено сроки расчетов (см. статью «Расчеты в ВЭД: как не нарушить предельные сроки» // «БН», 2012, № 14, с. 19).
ПОДАЕМ ЗАЯВЛЕНИЕ ПО ФОРМЕ Д8
На практике случается всякое, не исключены и такие ситуации, в которых продавец товаров/услуг:
1) отказывается предоставить НН;
2) нарушил порядок заполнения НН;
3) нарушил порядок регистрации НН в ЕРНН.
Если в перечисленных выше случаях вы убедительно просите поставщика исправить выявленные в НН недочеты, на что он не реагирует, то советуем применить более радикальный способ.
В таких случаях, чтобы отразить законный НК по уплаченному НДС, абз. 11 п. 201.10 НКУ разрешено покупателю товаров/услуг приложить к налоговой декларации за отчетный налоговый период заявление с жалобой на поставщика. Это заявление и будет основанием для включения сумм НДС в состав НК. Советуют так поступить и представители налоговых органов (см. ЕБНЗ, разд. 130.21).
Заявление на поставщика является приложением 8 к декларации по НДС — Д8 (декларация по НДС и порядок ее заполнения утверждены приказом МФУ от 25.11.11 г. № 1492).
Форма заявления содержит две таблицы: первую заполняют при отказе продавца выписывать НН, вторую — при нарушении продавцом порядка заполнения и/или порядка регистрации НН в ЕРНН.
К заявлению Д8 нужно приложить:
— копии товарных чеков, других расчетных документов, удостоверяющих факт уплаты НДС в связи с приобретением таких товаров/услуг;
— копии первичных документов, составленных в соответствии с Законом о бухучете, подтверждающие факт получения таких товаров/услуг.
В этой связи стоит обратить внимание нерадивых продавцов на то, что к продавцу, на которого поступило заявление с жалобой, могут прийти с документальной внеплановой выездной проверкой для выяснения достоверности и полноты начисления им НО по НДС по такой операции (последний абзац п. 201.10 НКУ).
Обратите внимание, что подавать такое заявление можно только за отчетный налоговый период, в котором был факт уплаты НДС или факт получения товаров/услуг, что подтверждается соответствующими документами (возникло право на НК). По мнению представителей налоговых органов (ЕБНЗ, разд. 130.25), возможность подачи такого заявления вместе с уточняющим расчетом в связи с исправлением самостоятельно выявленных ошибок за прошлые периоды законодательно не предусмотрена.
Если декларация предоставляется в электронном виде, то копии товарных чеков и другие подтверждающие документы предоставляются отдельно на бумажных носителях в сроки, предусмотренные для отчетности в бумажном виде (письмо ГНАУ от 16.03.11 г. № 7273/7/16-1117; «ВНСУ», 2012, № 17—18, с. 48). Подавая заявление, не забудьте поставить отметку в специальном поле в конце декларации. Кроме того, даже если у вас на руках нет НН, но вы признали НК и подали заявления на поставщика, то нужно как обычно заполнить Реестр выданных и полученных НН. Сложности в этом нет. Единственное, напомним, что в гр. 5 разд. II нужно указать вид документа «ЗП», это будет свидетельствовать о том, что НК отражен по заявлению. В самой декларации суммы НК, признанного по заявлению на поставщика, отражаются в общем порядке. Обратим внимание, в приложении Д5 к декларации по НДС в разделе II «Податковий кредит» нужно в гр. 2 указать ИНН поставщика, а в графе 3 указать период, в котором НН должна быть выписана поставщиком.
О заполнении обновленной, но существенно не поменявшейся отчетности по НДС, мы писали в статье «Новая отчетность по НДС: вспоминаем старые правила заполнения» // «БН», 2012, № 6, с. 32.
На этом будем заканчивать разговор о правильном формировании НК. Конечно, все ситуации, с которыми можно столкнуться на практике, осветить в одной статье не представляется возможным, поэтому если у вас остались какие-либо вопросы, либо возникнут в будущем — обращайтесь к нам, мы с радостью поможем вам найти на них ответ.
Документы и сокращения
НКУ — Налоговый кодекс Украины от 02.12.10 г. № 2755-VI.
Закон о бухучете — Закон Украины «О бухгалтерском учете и финансовой отчетности в Украине» от 16.07.99 г. № 996-XIV.
Закон о налоге на прибыль — Закон Украины «О налогообложении прибыли предприятий» в редакции от 22.05.97 г. № 283/97-ВР (утратил силу с 01.04.11 г., кроме п. 1.20).
Закон об РРО — Закон Украины «О применении электронных контрольно-кассовых аппаратов и товарно-кассовых книг при расчетах с потребителями в сфере торговли, общественного питания и услуг» от 01.06.2000 г. № 1776-III.
Порядок № 1246 — Порядок ведения Единого реестра налоговых накладных, утвержденный постановлением КМУ от 29.12.10 г. № 1246.
Порядок № 1379 — Порядок заполнения налоговой накладной, утвержденный приказом МФУ от 01.11.11 г. № 1379.
Порядок № 1002 — Порядок ведения Реестра выданных и полученных налоговых накладных, утвержденный приказом ГНАУ от 24.12.10 г. № 1002.
Порядок № 1492 — Порядок заполнения и представления налоговой отчетности по налогу на добавленную стоимость, утвержденный приказом МФУ от 25.11.11 г. № 1492.
Положение № 1394 — Положение о регистрации плательщиков налога на добавленную стоимость, утвержденное приказом МФУ от 07.11.11 г. № 1394.
Консультация № 127 — Обобщающая налоговая консультация относительно отдельных вопросов отражения в налоговом учете по налогу на добавленную стоимость отчетного периода налоговых накладных, выписанных в предыдущих периодах, и формирования на их основании налогового кредита, утвержденная приказом ГНСУ от 16.02.12 г. № 127 (см. «БН», 2012, № 9, с. 17).
Инструкция № 307 — Инструкция о порядке заполнения грузовой таможенной декларации, утвержденная приказом Гостаможслужбы от 09.07.97 г. № 307.
Реестр —Реестр полученных и выданных налоговых накладных.
«ВНСУ» — журнал «Вестник налоговой службы Украины».
ЕБНЗ — Единая база налоговых знаний, размещенная на официальном сайте ГНСУ: http://sts.gov.ua/ebpz/
ГТД — грузовая таможенная декларация.
ЕРНН — Единый реестр налоговых накладных.
ИНН — индивидуальный налоговый номер.
НК — налоговый кредит.
НО — налоговые обязательства.
НН — налоговая накладная.
РК — расчет корректировки количественных и стоимостных показателей к налоговой накладной.
РРО — регистратор расчетных операций.
ЭЦП — электронная цифровая подпись.