


Більшість обов’язків бухгалтер із зарплати виконує без нагадування (настільки вони є звичними та щоденними). А ось річний перерахунок зарплати і ПДФО йому доводиться робити не настільки часто. Освіжити в пам’яті алгоритм річного перерахунку — наше завдання.
Отже, давайте згадаємо його основні моменти*.
* Детальніше про проведення річного перерахунку читайте в «ОП», 2013, № 23, с. 14.
Законодавець зобов’язав усіх роботодавців проводити річний перерахунок зарплати і ПДФО в останній місяць податкового року. Тобто за 2014 рік такий перерахунок необхідно провести у грудні.
Мета перерахунку — роботодавець перевіряє, чи правильно він утримував у кожному місяці ПДФО із зарплати.
Правила перерахунку ПДФО установлено п. 169.4 ПКУ, хоча конкретний алгоритм його проведення в ньому не прописаний . Залишається тільки спиратися на роз’яснення податківців.
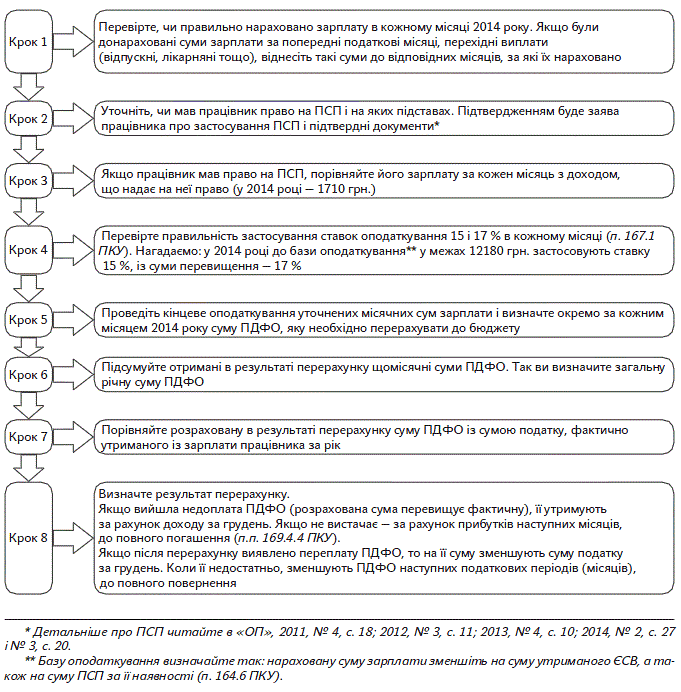
Нагадаємо алгоритм перерахунку (див. схему на с. 23) .
Важливо! Перерахунку підлягають тільки ті виплати, які в розумінні ПКУ належать до заробітної плати.
Зрозуміти, які саме види виплат відносять до зарплати, — допоможе Інструкція № 5. Крім того, у цілях утримання ПДФО до зарплати прирівнюють і лікарняні (абзац третій п.п. 169.4.1 ПКУ).
Закріпити отриману інформацію допоможе умовний числовий приклад.
Приклад. Працівнику організації (податковий номер — 2888888888) установлено посадовий оклад у розмірі 1700,00 грн. Він має право на звичайну ПСП — 609,00 грн. З 7 липня по 5 серпня 2014 року працівник перебував у відпустці тривалістю 30 календарних днів. Відпускні загальною сумою було виплачено в липні 2014 року. Сума відпускних склала 1749,30 грн., у тому числі за дні відпустки, що припадають на липень, — 1457,75 грн., за дні відпустки, що припадають на серпень, — 291,55 грн. Крім цього, у жовтні 2014 року була помилково нарахована зарплата в більшому розмірі (1800,00 грн. замість 1700,00 грн.). Суму надмірно нарахованої зарплати (100 грн.) утримали в листопаді. У грудні 2014 року працівнику виплатили премію в розмірі 300,00 грн.
Наведемо результати перерахунку в таблиці.
|
Розрахунковий період 2014 року |
Фактичні суми |
Суми в результаті перерахунку |
Сума ПДФО, належна до утримання, грн. | ||||||
|
нарахованої зарплати, грн. |
утриманого ЄСВ (3,6 %), грн. |
ПСП, грн. |
ПДФО, грн. |
уточненої зарплати, грн. |
утриманого ЄСВ (3,6 %), грн. |
ПСП, грн. |
ПДФО, грн. | ||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
Січень |
1700,00 |
61,20 |
609,00 |
154,47 |
1700,00 |
61,20 |
609,00 |
154,47 |
— |
|
Лютий |
1700,00 |
61,20 |
609,00 |
154,47 |
1700,00 |
61,20 |
609,00 |
154,47 |
— |
|
Березень |
1700,00 |
61,20 |
609,00 |
154,47 |
1700,00 |
61,20 |
609,00 |
154,47 |
— |
|
Квітень |
1700,00 |
61,20 |
609,00 |
154,47 |
1700,00 |
61,20 |
609,00 |
154,47 |
— |
|
Травень |
1700,00 |
61,20 |
609,00 |
154,47 |
1700,00 |
61,20 |
609,00 |
154,47 |
— |
|
Червень |
1700,00 |
61,20 |
609,00 |
154,47 |
1700,00 |
61,20 |
609,00 |
154,47 |
— |
|
Липень |
2044,95* |
73,62 |
— |
295,70 |
1753,40 |
63,12 |
— |
253,54 |
-42,16 |
|
Серпень |
1445,00* |
52,02 |
609,00 |
117,60 |
1736,55 |
62,52 |
— |
251,10 |
133,50 |
|
Вересень |
1700,00 |
61,20 |
609,00 |
154,47 |
1700,00 |
61,20 |
609,00 |
154,47 |
— |
|
Жовтень |
1800,00 |
64,80 |
— |
260,28 |
1700,00 |
61,20 |
609,00 |
154,47 |
-105,81 |
|
Листопад |
1600,00 |
57,60 |
609,00 |
140,01 |
1700,00 |
61,20 |
609,00 |
154,47 |
14,46 |
|
Грудень |
2000,00 |
72,00 |
— |
289,20 |
2000,00 |
72,00 |
— |
289,20 |
— |
|
Разом |
20789,95 |
748,44 |
— |
2184,08 |
20789,95 |
748,44 |
— |
2184,07 |
-0,01 |
|
* Сума зарплати за відпрацьований робочий час у липні 2014 року склала 295,65 грн. (1700,00 грн. : : 23 роб. дн. х 4 роб. дн.), у серпні 2014 року — 1445,00 грн. (1700,00 грн. : 20 роб. дн. х 17 роб. дн.). | |||||||||
Таким чином, за результатами річного перерахунку сума надмірно утриманого ПДФО склала 0,01 грн. Її необхідно повернути працівнику. Для цього суму ПДФО у грудні 2014 року зменшіть на суму перерахунку : 289,20 - 0,01 = 289,19 (грн.).
Результати річного перерахунку відображають в Податковому розрахунку за формою № 1ДФ за 4 квартал 2014 року. Для цього:
— у графах 3 і 3а зазначають суму нарахованого і виплаченого доходу за 4 квартал;
— у графах 4 і 4а вказують утриману суму ПДФО за звітний період з урахуванням суми недоплати/переплати.
Тобто на суму виявленої недоплати з ПДФО показники граф 4 і 4а збільшують, а на суму надмірно утриманого ПДФО — зменшують.
Покажемо, як виглядатиме Податковий розрахунок за формою № 1ДФ за 4 квартал 2014 року за умовами наведеного числового прикладу. Так, сума нарахованої та виплаченої зарплати (графи 3 і 3а) становитиме 5400,00 грн. (1800,00 + 1600,00 + 2000,00), сума утриманого і перерахованого ПДФО з урахуванням перерахунку (графи 4 і 4а) — 689,48 грн. (260,28 + 140,01 + 289,19).
|
1 |
2 |
3а |
3 |
4а |
4 |
5 |
6 |
7 |
8 |
9 | ||||
|
<…> | ||||||||||||||
|
3 |
2888888888 |
5400 |
00 |
5400 |
00 |
689 |
48 |
689 |
48 |
101 |
— |
— |
— |
— |
|
<…> | ||||||||||||||
Фрагмент Податкового розрахунку за формою № 1ДФ за 4 квартал 2014 року
Упевнені, ви з легкістю проведете річний перерахунок! До того ж приємним бонусом є й те, що під час такого перерахунку роботодавець має можливість виправити помилки, яких він припустився упродовж року під час утримання ПДФО, без застосування штрафів та пені. Успіху вам!
Використані документи і скорочення
ПКУ — Податковий кодекс України від 02.12.2010 р. № 2755-VI.
Інструкція № 5 — Інструкція зі статистики заробітної плати, затверджена наказом Держкомстату від 13.01.2004 р. № 5.
ЄСВ — єдиний внесок на загальнообов’язкове державне соціальне страхування.
ПДФО — податок на доходи фізичних осіб.
ПСП — податкова соціальна пільга.