


Ситуація, коли при формуванні звітності «губляться» працівники, доволі часто зустрічається на практиці. Як діяти в такому випадку? Проаналізувати помилки. От, наприклад, читач хвилюється, що забув включити працівницю до Д2. Але ж цей додаток звичайні роботодавці не формують! Тож він усе зробив правильно.
Інша справа Д1 та Д5. Розглянемо механізм виправлення на прикладі.
Припустимо, що працівника прийнято на роботу з 20.09.2021. Проте до Д1 та Д5 Розрахунку за ІІІ квартал він помилково не потрапив.
Додаємо в Д5
Доповнення Д5 після завершення граничного строку подання звітності за відповідний квартал проводимо за допомогою Розрахунку та Д5 з типом «Уточнюючий».
У заголовній частині Розрахунку заповнюємо обов’язкові реквізити в рядках 01 — 05, а в рядку 06 вказуємо додатки, у яких будемо проводити коригування.
У Д5 формуємо рядок на загубленого працівника й у графі 20 «Ознака (0, 1)» проставляємо «0» — рядок на введення (див. рис. 1).
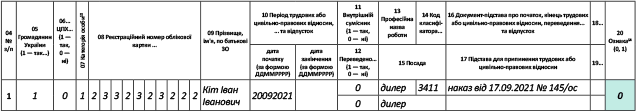
Рис. 1. Фрагмент Д5 до Розрахунку з типом «Уточнюючий»
Переходимо до виправлення помилки в Д1 Податкового розрахунку.
Коригуємо Д1
Якщо помилку в Д1 виявили та виправляємо після завершення граничного строку звітування за відповідний квартал, то тут важливий вид помилки: сумова чи несумова. Від виду помилки буде залежати порядок її виправлення в Д1.
Помилка, яку розглядаємо, сумова. Вона зачіпає базу нарахування та суму ЄСВ. Таку помилку можна виправити:
— за допомогою Розрахунку з типом «Уточнюючий», сформованого за той звітний період, в якому її було допущено, або
— у складі Розрахунку за поточний квартал з типом «Звітний».
Незалежно від обраного варіанта, порядок заповнення Д1 буде єдиним. Донарахування ЄСВ проводимо у Д1 з кодом типу нарахувань (КТН) «2» у графі 09. Це прямо зазначено у п. 6 розд. V Порядку № 4*. При цьому графу 25 «Ознака (0, 1)» не заповнюємо! Приклад заповнення коригуючого Д1 на рис. 2.